

Niskie ceny tuczników wyzwaniem dla polskich hodowców
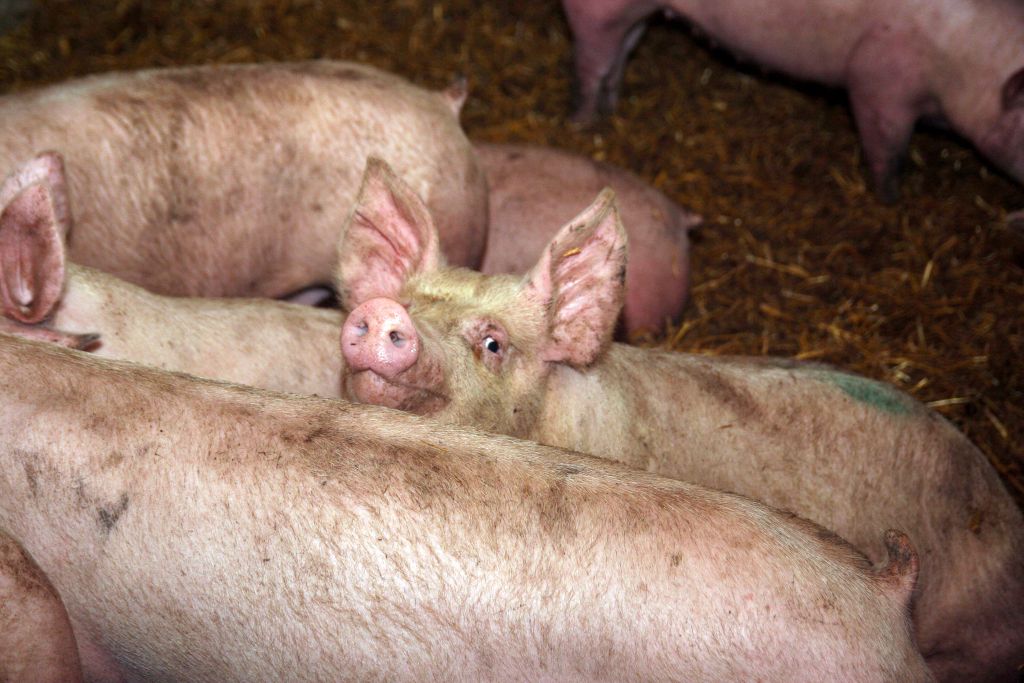
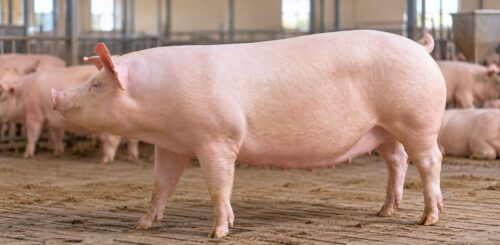
Niskie ceny tuczników pozostają wyzwaniem dla gospodarstw utrzymujących świnie, ponieważ słabe stawki skupu ograniczają rentowność produkcji. Co więcej, presja cenowa obejmuje większość europejskich rynków, a konkurencja między producentami nadal rośnie. Dlatego warto przyjrzeć się sytuacji w Polsce i całej Unii Europejskiej, aby lepiej przygotować gospodarstwo na kolejne miesiące.
Jak wskazuje Andrzej Dargiewicz, prezes POLPIG, europejski rynek trzody chlewnej zmaga się z pogarszającą się opłacalnością. Jednocześnie poszczególne kraje rozwijają produkcję w różnym tempie. Holandia i Niemcy ograniczają bazę produkcyjną, natomiast Hiszpania utrzymuje dużą skalę produkcji. W Polsce pogłowie pozostaje względnie stabilne, jednak producenci nadal odczuwają skutki niskich cen.
Niskie ceny tuczników wyzwaniem w Polsce i Europie
W Niemczech po wcześniejszych obniżkach nastąpiła stabilizacja. Na okres od 22 do 28 października cena VEZG wyniosła 1,40 euro/kg. Z kolei w Polsce średnia cena tuczników w klasie E w wybranych zakładach osiągnęła w 43. tygodniu 5,90 zł/kg. Stawka nie zmieniła się względem poprzedniego tygodnia, ale była o 12,5% niższa niż rok wcześniej.
Niskie ceny tuczników są wyzwaniem, ale presję cenową widać również na rynku prosiąt. Krajowe prosięta o masie 30 kg kosztowały średnio 221 zł za sztukę, czyli o 40,7% mniej niż przed rokiem. Natomiast prosięta importowane z Danii osiągały cenę około 184 zł, co oznacza spadek o 54,9% w skali roku.
Aleksander Dargiewicz – POLPIG
„Problemem polskich producentów pozostaje przede wszystkim rentowność produkcji”
Chociaż w pierwszym półroczu 2026 r. ubój świń wzrósł o 2,9%, a produkcja mięsa zwiększyła się o 0,9%, wyniki te nie gwarantują poprawy dochodów gospodarstw.
Europejski sektor wieprzowiny ulega zmianie
Niskie ceny tuczników są wyzwaniem dla hodowców trzody chlewnej w calej Europie. Unijny sektor wieprzowiny przechodzi głębokie zmiany strukturalne. W Holandii pogłowie spadło do około 9,3 mln świń, natomiast w Niemczech liczba gospodarstw utrzymujących trzodę chlewną zmniejszyła się z około 33 tys. w 2010 r. do 15,2 tys. w 2025 r. Hiszpania rozwija się w przeciwnym kierunku. Jej produkcja netto wzrosła z około 3,37 mln ton w 2010 r. do 5,28 mln ton w 2025 r.
Dodatkowo europejscy producenci muszą mierzyć się z konkurencją spoza UE. Według danych InterPIG średni koszt produkcji w analizowanych krajach europejskich wynosił około 1,85 euro/kg. Tymczasem w USA osiągał 1,57 euro/kg, a w wybranych regionach Brazylii od 1,15 do 1,43 euro/kg.
Niskie ceny pozostają wyzwaniem, a eksport wieprzowiny wpływa na notowania tuczników
Istotnym czynnikiem pozostaje również eksport. W pierwszym półroczu 2026 r. hiszpańska sprzedaż wieprzowiny na rynki państw trzecich spadła o 4%, a jej wartość zmniejszyła się o 19,2%. Jednocześnie eksport do pozostałych krajów UE wzrósł o 11,5%. W efekcie większa podaż na rynku unijnym może nasilać konkurencję cenową.
Aleksander Dargiewicz – POLPIG
„W najbliższych miesiącach kluczowym problemem pozostanie zdolność gospodarstw do utrzymania rentowności”
Dlatego hodowcy powinni uważnie analizować koszty produkcji, wyniki tuczu oraz możliwości poprawy efektywności. Niskie ceny tuczników pozostają wyzwaniem dla całej branży, a sytuację dodatkowo komplikuje presja konkurencyjna i konieczność dalszych inwestycji.
Podsumowując, niskie ceny tuczników pozostają wyzwaniem zarówno w Polsce, jak i w innych krajach UE. Stabilne pogłowie nie wystarczy, ponieważ o przyszłości gospodarstw zdecydują przede wszystkim koszty produkcji, ceny skupu i konkurencyjność.
Przeczytaj również: Fermy trzody chlewnej w Rosji znikają. Już 115 gospodarstw mniej
Poleć
Więcej z tej kategorii


Więcej od tego autora